
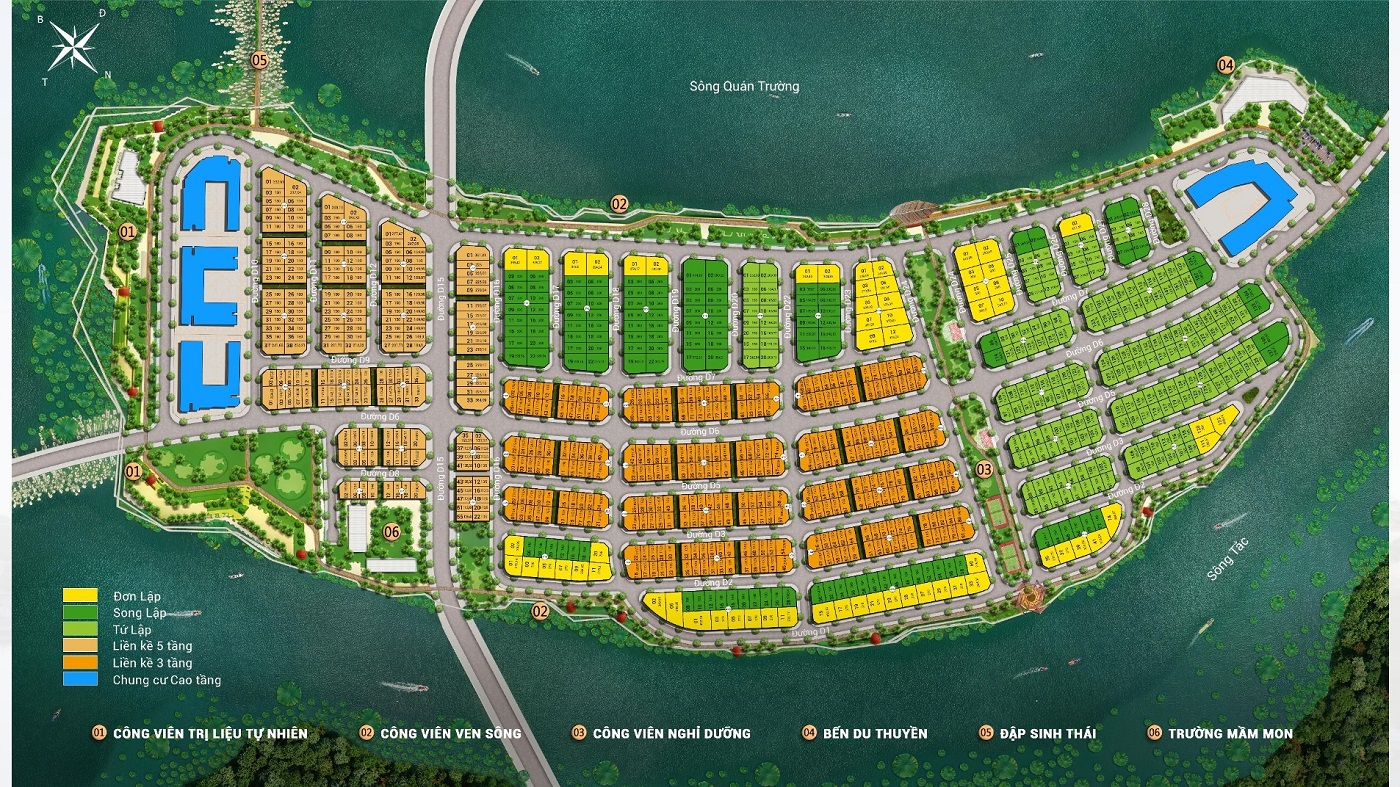
Vì sao Locreal không đăng một con số giá cố định?
Trên thị trường hiện nay, giá Charmora City được các kênh đưa ra rất khác nhau. Với căn hộ, mức tham khảo dao động từ khoảng 52 triệu đồng/m² đến trên 100 triệu đồng/m² tùy nguồn. Với shophouse và biệt thự, mức chênh lệch cũng đáng kể.
Biên độ chênh lệch gần gấp đôi này cho thấy phần lớn là con số tham khảo, dự kiến, hoặc từ các đợt và loại sản phẩm khác nhau – chưa phải một bảng giá chính thức thống nhất được công bố rộng rãi.
Vì giá bán ảnh hưởng trực tiếp đến quyết định tài chính lớn nhất đời người của nhiều gia đình, chúng tôi không khẳng định một con số cụ thể khi chưa đối chiếu được bảng giá chính thức. Đây là nguyên tắc minh bạch mà Locreal duy trì nhằm bảo vệ người đọc.
Khung giá tham khảo theo loại sản phẩm
| Loại sản phẩm | Mức tham khảo trên thị trường | Ghi chú |
|---|---|---|
| Căn hộ | Đang cập nhật (nguồn thị trường chênh lệch lớn) | Cần bảng giá chính thức theo mã căn và đợt bán |
| Nhà phố / Shophouse | Tham khảo từ khoảng 15 tỷ/căn | Chênh lệch lớn theo vị trí, mặt tiền, diện tích |
| Biệt thự | Tham khảo từ khoảng 25 tỷ/căn | Chênh lệch theo đơn/song/tứ lập, diện tích lô, view |
Các con số trên là mức tham khảo từ nguồn thị trường, chưa phải bảng giá chính thức thống nhất và có thể khác đáng kể so với giá thực tế của căn bạn quan tâm.
Những yếu tố tạo chênh lệch giá
Ngay trong cùng một dự án và cùng loại sản phẩm, giá từng căn khác nhau theo:
- Vị trí: đảo nào, gần tiện ích nào, view sông hay view nội khu.
- Tầng cao (với căn hộ) và diện tích lô đất (với thấp tầng).
- Hướng: ảnh hưởng đến cả trải nghiệm sống lẫn giá bán lại.
- Căn góc hay căn thường: căn góc thường có giá cao hơn.
- Đợt mở bán: các đợt sau thường có mức giá điều chỉnh.
Khuyến nghị: khi hỏi giá, đừng chỉ hỏi "bao nhiêu một mét vuông". Hãy yêu cầu bảng giá chi tiết theo mã căn, gồm: diện tích (ghi rõ thông thủy), tổng giá trước và sau VAT, phí bảo trì, và các khoản phải nộp khác. Chỉ khi có bảng này bạn mới so sánh chính xác giữa các lựa chọn.
Khung chính sách bán hàng đã công bố
Theo thông tin công bố về các chương trình bán hàng của dự án, khung chính sách hỗ trợ tài chính thường bao gồm các cấu phần sau:
| Cấu phần | Nội dung tham khảo |
|---|---|
| Chương trình ưu đãi thanh toán sớm | Ví dụ chương trình Sun Early Key – ưu đãi cho khách thanh toán nhanh hoặc theo tiến độ đẩy nhanh |
| Hỗ trợ vay ngân hàng liên kết | Hạn mức vay tới khoảng 70% giá trị sản phẩm |
| Ưu đãi lãi suất và ân hạn gốc | Hỗ trợ lãi suất 0% và ân hạn gốc trong khoảng 24–30 tháng |
| Chiết khấu thanh toán sớm | Mức tham khảo khoảng 8,5%–15% tùy phương án và đợt bán |
Đang cập nhật: các con số cụ thể (tỷ lệ vay, thời gian ân hạn, mức chiết khấu, danh sách ngân hàng liên kết) áp dụng theo từng đợt mở bán và có thể điều chỉnh. Bạn cần xác nhận chính sách hiện hành tại thời điểm giao dịch.
So sánh hai phương án thanh toán điển hình
| Tiêu chí | Thanh toán nhanh | Vay ngân hàng có ưu đãi |
|---|---|---|
| Yêu cầu về vốn | Cần dòng tiền lớn sẵn có | Chỉ cần vốn tự có khoảng 30% |
| Chiết khấu | Cao (tham khảo 8,5%–15%) | Thấp hơn hoặc không có |
| Chi phí lãi vay | Không có | Miễn/ưu đãi trong thời gian đầu, sau đó theo lãi suất thả nổi |
| Áp lực dòng tiền | Dồn vào thời điểm mua | Trải dài, nhưng tăng mạnh sau khi ưu đãi kết thúc |
| Rủi ro chính | Vốn bị khóa, giảm khả năng ứng phó biến cố | Biến động lãi suất, áp lực trả nợ khi chưa có dòng tiền |
| Phù hợp với | Người có vốn nhàn rỗi, không cần đòn bẩy | Người có thu nhập ổn định, muốn giữ dòng tiền linh hoạt |
Cách so sánh chính xác
Nhiều người so sánh sai vì chỉ nhìn vào mức chiết khấu. Cách so sánh đúng là tính tổng chi phí sở hữu của mỗi phương án trong cùng một khoảng thời gian (ví dụ 5 năm), bao gồm:
- Giá mua sau chiết khấu.
- Tổng lãi vay phải trả trong toàn bộ thời gian vay (không chỉ giai đoạn ưu đãi).
- Các loại phí ngân hàng: phí thẩm định, phí bảo hiểm khoản vay, phí trả nợ trước hạn.
- Chi phí cơ hội của khoản vốn tự có (nếu thanh toán nhanh, khoản tiền đó không dùng được vào việc khác).
Chỉ khi tính đầy đủ, bạn mới biết phương án nào thực sự có lợi hơn với hoàn cảnh của mình.
Những điểm cần đặc biệt lưu ý trong chính sách
1. Điều gì xảy ra khi ưu đãi lãi suất kết thúc?
Đây là câu hỏi quan trọng nhất và cũng bị bỏ qua nhiều nhất.
Chương trình ưu đãi lãi suất 0% và ân hạn gốc thường kéo dài 24–30 tháng. Sau thời gian này, bạn phải trả cả gốc lẫn lãi theo lãi suất thả nổi của ngân hàng.
Rủi ro cụ thể: nếu dự án bàn giao muộn hơn thời điểm ưu đãi kết thúc, bạn sẽ rơi vào tình huống phải trả gốc và lãi đầy đủ trong khi tài sản chưa hình thành và chưa tạo ra dòng tiền nào.
Việc cần làm: đối chiếu thời điểm ưu đãi kết thúc với mốc bàn giao dự kiến. Nếu ưu đãi hết trước khi nhận nhà, hãy tính xem bạn có đủ khả năng trả nợ trong khoảng thời gian đó không.
2. Lãi suất thả nổi được tính thế nào?
Hãy hỏi rõ công thức tính lãi suất sau ưu đãi (thường là lãi suất cơ sở cộng biên độ), và mức lãi suất tham chiếu hiện tại. Từ đó ước tính khoản trả hằng tháng trong kịch bản lãi suất tăng.
3. Phí trả nợ trước hạn
Nếu bạn có kế hoạch tất toán sớm khi có tiền, cần biết mức phí phạt trả nợ trước hạn – khoản này có thể làm thay đổi tính toán của bạn.
4. Điều kiện đi kèm ưu đãi
Ưu đãi thường đi kèm điều kiện: thanh toán đúng tiến độ, không chuyển nhượng trong thời gian nhất định, sử dụng dịch vụ của ngân hàng liên kết. Vi phạm điều kiện có thể dẫn đến mất ưu đãi.
5. Mọi cam kết phải bằng văn bản
Chiết khấu, ưu đãi, quà tặng, cam kết hỗ trợ – tất cả cần có trong tài liệu chính thức hoặc hợp đồng. Cam kết bằng lời của nhân viên bán hàng không có giá trị pháp lý.
Tự đánh giá khả năng chi trả trước khi quyết định
Trước khi bị cuốn vào việc so sánh các gói ưu đãi, hãy bắt đầu từ câu hỏi cơ bản hơn: bạn thực sự đủ khả năng mua sản phẩm ở mức giá nào?
Ba nguyên tắc kiểm tra
| Nguyên tắc | Nội dung | Ý nghĩa |
|---|---|---|
| Tỷ lệ trả nợ trên thu nhập | Khoản trả nợ hằng tháng không nên vượt quá 35–40% thu nhập ổn định | Đảm bảo cuộc sống không bị siết chặt khi có biến động |
| Vốn tự có tối thiểu | Nên có ít nhất 30% giá trị bằng vốn tự có, chưa kể chi phí phát sinh | Giảm áp lực lãi vay và rủi ro khi thị trường biến động |
| Quỹ dự phòng | Giữ riêng khoản tương đương 6–12 tháng chi phí sinh hoạt và trả nợ | Giúp vượt qua giai đoạn chậm tiến độ hoặc mất thu nhập tạm thời |
Bài kiểm tra kịch bản xấu
Hãy tính khoản trả hằng tháng của bạn trong tình huống sau: dự án bàn giao chậm 18 tháng, ưu đãi lãi suất đã kết thúc, lãi suất thả nổi tăng thêm 2–3 điểm phần trăm so với hiện tại, và bạn chưa có bất kỳ dòng tiền nào từ tài sản.
Nếu ở kịch bản này bạn vẫn trả được mà không phải cắt giảm nghiêm trọng chi tiêu thiết yếu, phương án tài chính của bạn an toàn. Nếu không, hãy cân nhắc: giảm tỷ lệ vay, chọn sản phẩm giá trị thấp hơn, hoặc chờ tích lũy thêm vốn tự có.
Bốn bẫy tài chính thường gặp
1. Bị hấp dẫn bởi khoản trả ban đầu thấp
Trong giai đoạn ưu đãi, khoản trả hằng tháng có thể rất nhẹ, tạo cảm giác "mua được dễ dàng". Nhưng khoản trả sau khi ưu đãi kết thúc mới là con số phản ánh khả năng chi trả thực của bạn. Hãy luôn tính theo con số sau ưu đãi.
2. Tính dòng tiền cho thuê vào khả năng trả nợ ngay từ đầu
Một số người mua giả định tiền thuê sẽ bù đắp khoản trả nợ. Với sản phẩm hình thành trong tương lai, dòng tiền này chỉ xuất hiện sau bàn giao và sau khi tìm được khách thuê – có thể muộn hơn nhiều so với thời điểm nghĩa vụ trả nợ bắt đầu.
3. Dùng toàn bộ vốn tích lũy, không giữ dự phòng
Dồn hết tiền vào khoản thanh toán để hưởng chiết khấu cao nhất nghe hợp lý về mặt toán học, nhưng khiến bạn không còn khả năng ứng phó với biến cố như mất việc, bệnh tật hoặc cơ hội đầu tư khác.
4. Chấp nhận cam kết bằng lời
Chiết khấu bổ sung, quà tặng, cam kết hỗ trợ lãi suất – nếu không có trong văn bản, chúng không có giá trị pháp lý khi phát sinh tranh chấp.
Các khoản chi phí ngoài giá mua
Nhiều người mua chỉ chuẩn bị đủ tiền cho giá bán, rồi bất ngờ với các khoản phát sinh. Danh sách cần tính:
| Khoản | Ghi chú |
|---|---|
| VAT | Thường tính trên giá bán, cần xác nhận giá đã gồm hay chưa gồm |
| Phí bảo trì | Thường 2% giá trị theo quy định với nhà chung cư |
| Chi phí hoàn thiện, nội thất | Rất lớn với sản phẩm bàn giao thô |
| Lệ phí trước bạ và phí sang tên | Theo quy định hiện hành |
| Phí quản lý hằng tháng | Khu đô thị tiện ích cao cấp thường có mức cao hơn |
| Chỗ để xe | Cần xác nhận đã bao gồm hay phải mua/thuê thêm |
| Phí ngân hàng | Thẩm định, bảo hiểm khoản vay, công chứng thế chấp |
Quy trình đề xuất khi tiếp cận bảng giá
- Xác định ngân sách thực tế của bạn, bao gồm cả các khoản chi phí ngoài giá mua ở trên.
- Yêu cầu bảng giá chi tiết theo mã căn của đợt mở bán hiện hành, không chấp nhận con số ước lượng.
- Yêu cầu bảng tính chi tiết cho từng phương án thanh toán, thể hiện rõ số tiền phải nộp theo từng mốc thời gian.
- Tính tổng chi phí sở hữu 5 năm cho mỗi phương án để so sánh chính xác.
- Kiểm tra kịch bản xấu: nếu tiến độ chậm 18 tháng và lãi suất tăng, bạn có còn trả được không?
- Đọc kỹ điều kiện ưu đãi và yêu cầu ghi vào văn bản.
- Chỉ ký khi đã hiểu rõ mọi khoản phải trả và các điều kiện đi kèm.
Câu hỏi thường gặp
Giá Charmora City bao nhiêu?
Các nguồn thị trường đưa ra mức chênh lệch lớn nên chưa thể khẳng định con số chính thức. Giá thực tế tùy loại sản phẩm, vị trí, tầng, hướng, diện tích và đợt bán. Bạn nên yêu cầu bảng giá chi tiết theo mã căn từ đơn vị phân phối chính thức.
Chính sách thanh toán gồm những gì?
Khung công bố thường gồm: chương trình ưu đãi thanh toán sớm, hỗ trợ vay tới khoảng 70% giá trị, ưu đãi lãi suất 0% và ân hạn gốc khoảng 24–30 tháng, cùng chiết khấu thanh toán sớm khoảng 8,5%–15%. Con số cụ thể áp dụng theo từng đợt.
Mua Charmora City vay được bao nhiêu?
Theo chương trình công bố, hạn mức vay tới khoảng 70% giá trị sản phẩm qua ngân hàng liên kết. Điều kiện cụ thể phụ thuộc hồ sơ tài chính của bạn và chính sách hiện hành của ngân hàng.
Nên chọn thanh toán nhanh hay vay ngân hàng?
Thanh toán nhanh có chiết khấu cao, không chịu lãi vay, nhưng cần vốn lớn và khóa dòng tiền. Vay giữ được thanh khoản nhưng chịu áp lực khi ưu đãi kết thúc. Nên so sánh bằng tổng chi phí sở hữu trong cùng khoảng thời gian, không chỉ nhìn mức chiết khấu.
Ưu đãi lãi suất 0% kéo dài bao lâu?
Thường trong khoảng thời gian ân hạn theo chương trình (tham khảo 24–30 tháng). Điều quan trọng là xác nhận điều gì xảy ra sau khi ưu đãi kết thúc và đối chiếu với mốc bàn giao dự kiến.
Sau khi hết ưu đãi thì lãi suất bao nhiêu?
Thường áp dụng lãi suất thả nổi theo công thức lãi suất cơ sở cộng biên độ. Bạn nên hỏi rõ công thức và mức tham chiếu hiện tại để ước tính khoản trả hằng tháng.
Ngoài giá mua còn phải trả những khoản nào?
VAT, phí bảo trì, chi phí hoàn thiện nội thất (nếu bàn giao thô), lệ phí trước bạ và sang tên, phí quản lý hằng tháng, chỗ để xe, và các phí ngân hàng nếu vay.
Chiết khấu có áp dụng cho mọi sản phẩm không?
Mức chiết khấu thường khác nhau theo loại sản phẩm, phương án thanh toán và đợt bán. Bạn nên yêu cầu xác nhận mức chiết khấu cụ thể cho căn mình quan tâm bằng văn bản.
Có thể thương lượng giá không?
Với dự án của chủ đầu tư lớn, giá niêm yết thường ít thương lượng, nhưng chính sách ưu đãi và chiết khấu có thể khác nhau theo đợt. Việc theo dõi các đợt mở bán có thể giúp bạn chọn thời điểm có chính sách phù hợp hơn.
Nếu tôi không trả được nợ đúng hạn thì sao?
Hậu quả được quy định trong hợp đồng tín dụng và hợp đồng mua bán, có thể bao gồm phạt chậm trả, mất ưu đãi, và trong trường hợp nghiêm trọng là xử lý tài sản bảo đảm. Đây là lý do cần kiểm soát đòn bẩy ở mức an toàn.
Làm sao có bảng giá mới nhất?
Yêu cầu đơn vị phân phối chính thức cung cấp bảng giá và chính sách theo đợt mở bán hiện hành. Locreal có thể hỗ trợ bạn tra cứu và đối chiếu thông tin.
Giá có tăng theo từng đợt không?
Các dự án thường điều chỉnh giá theo tiến độ và đợt mở bán, nhưng mức độ và thời điểm phụ thuộc chiến lược của chủ đầu tư cùng điều kiện thị trường. Không nên xem việc tăng giá là điều chắc chắn.
Kết luận
Charmora City có khung chính sách hỗ trợ tài chính tương đối linh hoạt: ưu đãi thanh toán sớm, hỗ trợ vay tới khoảng 70%, ưu đãi lãi suất và ân hạn gốc 24–30 tháng, cùng chiết khấu thanh toán sớm. Đây là những công cụ giúp người mua tiếp cận sản phẩm dễ hơn.
Tuy nhiên, các con số cụ thể và bảng giá cần được xác nhận theo từng đợt mở bán và từng mã căn. Quan trọng hơn, người mua nên nhìn xa hơn ưu đãi ban đầu: tính tổng chi phí sở hữu, xác định rõ điều gì xảy ra khi ưu đãi kết thúc, đối chiếu với mốc bàn giao dự kiến, và kiểm tra khả năng chi trả trong kịch bản xấu.
Một chính sách thanh toán hấp dẫn không thay thế được việc bạn tự đánh giá năng lực tài chính của mình. Locreal sẵn sàng hỗ trợ bạn tra cứu bảng giá cập nhật và xây dựng bảng tính so sánh các phương án thanh toán phù hợp với hoàn cảnh cụ thể.
Nội dung mang tính thông tin tham khảo, không phải tư vấn tài chính. Hãy cân nhắc kỹ năng lực tài chính và tham vấn chuyên gia độc lập trước khi quyết định.
Thông tin trong bài mang tính tham khảo, tổng hợp từ các nguồn công bố và tài liệu thị trường, cập nhật đến thời điểm đăng bài. Giá bán, chính sách ưu đãi, điều kiện vay và mức chiết khấu thay đổi theo từng đợt mở bán và chính sách của ngân hàng. Quý độc giả nên liên hệ đội ngũ Locreal và yêu cầu bảng giá, chính sách chính thức từ chủ đầu tư trước khi ra quyết định.

